Nečekané výdaje přijdou.
Vy na ně můžete být připraveni.
Pomůžeme vám vytvořit finanční rezervu, která ochrání váš rozpočet a dá vám prostor řešit nenadálé situace bez zbytečného stresu.
Chci vytvořit rezervu
Když se něco pokazí,
nemusí se pokazit váš rozpočet.
Život přináší nečekané situace. Finanční rezerva vám dá klid, jistotu a prostor řešit je bez zbytečného stresu.
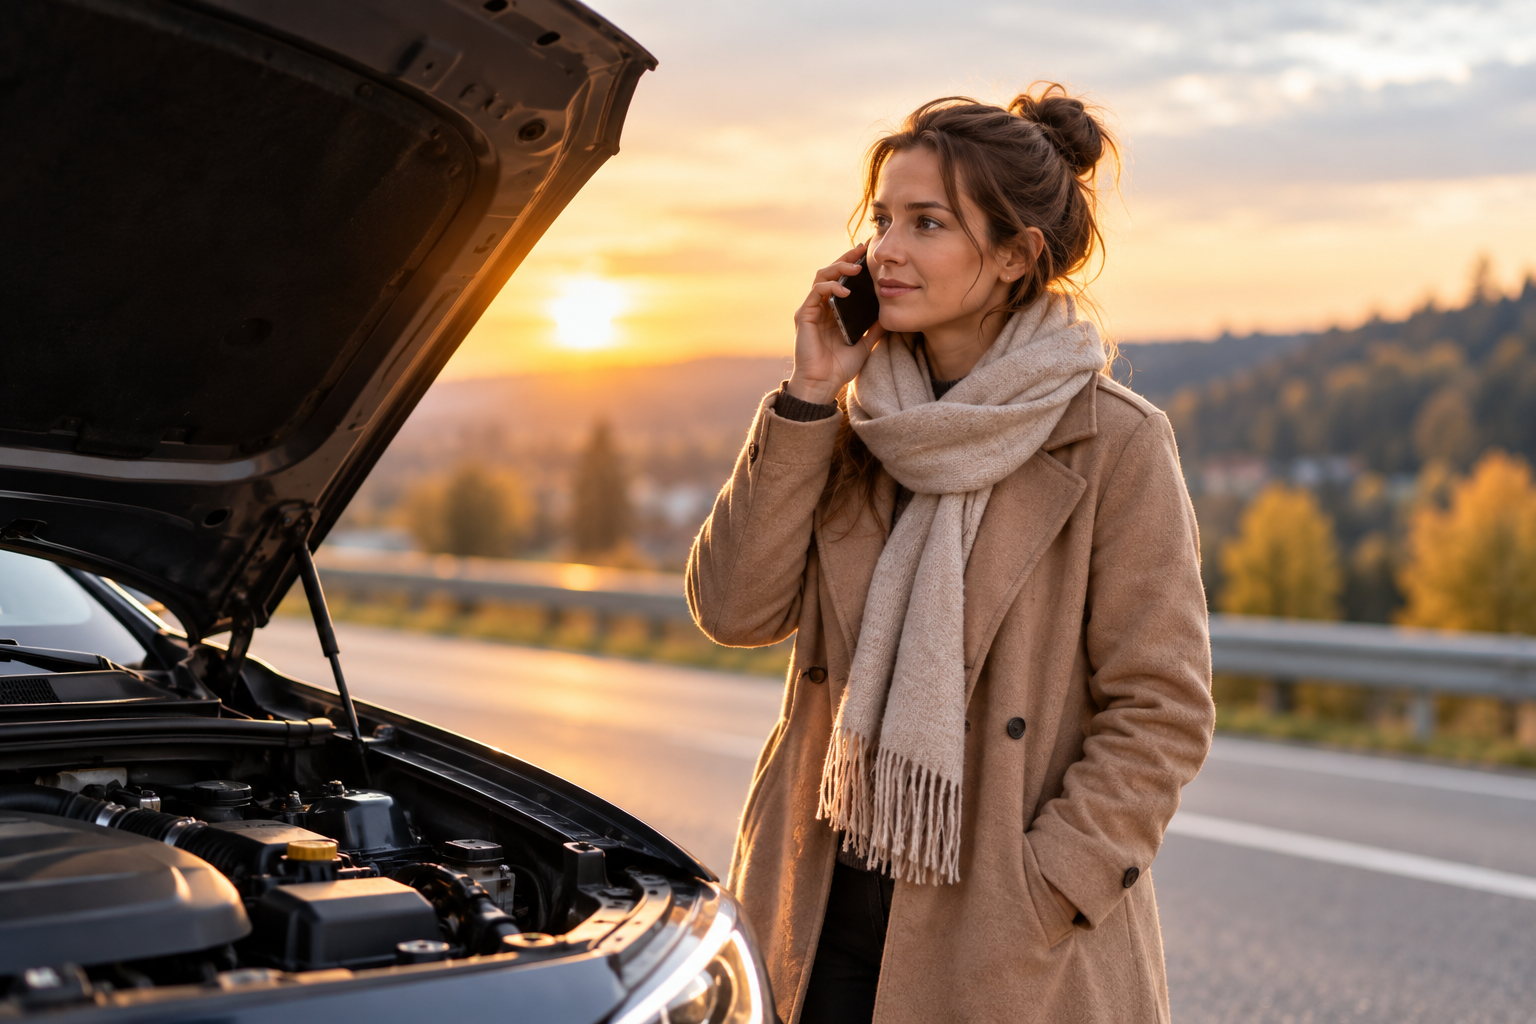
Porucha auta
Nečekané opravy nemusí narušit vaše plány.
Nečekaný výdaj domácnosti
Když se porouchá spotřebič nebo je potřeba oprava bydlení.
Krátkodobý výpadek příjmu
Nemoc nebo nečekaná životní situace může dočasně omezit vaše příjmy.
Nenadálé rodinné výdaje
Děti, zdraví nebo jiné nečekané události si často vyžádají okamžité řešení.
Jak velkou rezervu potřebujete?
Zadejte své běžné měsíční výdaje a podívejte se, jakou částku představuje rezerva na několik měsíců.
Spočítejte si svou rezervu
Stačí znát přibližné měsíční výdaje vaší domácnosti.
Zadejte měsíční výdaje a výsledek se dopočítá automaticky.
Tři úrovně finanční rezervy
Rezervu lze budovat postupně. Nemusíte mít celou cílovou částku hned.
Okamžitá rezerva
Přibližně 1 měsíc výdajů. Pro menší nečekané platby, opravy nebo jednorázové výdaje.
Pohotovostní rezerva
Přibližně 3–6 měsíců výdajů. Pro situace, které mohou zasáhnout rodinný rozpočet na delší dobu.
Vyšší finanční jistota
6 a více měsíců výdajů. Větší prostor při méně stabilním příjmu nebo vyšších pravidelných závazcích.
Výpočet je pouze orientační. Vhodná výše rezervy závisí mimo jiné na stabilitě příjmů, počtu členů domácnosti, pravidelných závazcích a individuální finanční situaci.
Rezerva má být hlavně dostupná.
Peníze určené na nečekané situace mají jiný úkol než dlouhodobé investice. Důležitá je především dostupnost, přehlednost a vhodně zvolená míra jistoty.
Běžná pohotovostní část
Menší část rezervy může být po ruce pro výdaje, které potřebujete řešit okamžitě a bez čekání.
Rychle dostupnáOddělená hlavní rezerva
Větší část je praktické držet odděleně od peněz na běžnou spotřebu, aby byla přehledná a zbytečně se nerozpouštěla v každodenních výdajích.
Přehledná a oddělenáBez zbytečného rizika
Rezerva má sloužit ve chvíli, kdy ji potřebujete. Proto je důležité zohlednit dostupnost peněz i možné kolísání hodnoty zvoleného řešení.
Důraz na jistotuNeexistuje jedno univerzální řešení pro každého. Konkrétní rozdělení rezervy je vhodné přizpůsobit její velikosti, stabilitě příjmů, závazkům i tomu, jak rychle potřebujete mít peníze k dispozici.
4 kroky k vaší finanční rezervě
Nemusíte vytvořit celou rezervu najednou. Důležité je znát svůj cíl, nastavit si reálný plán a postupně se k němu přibližovat.
Zjistíme, kolik potřebujete
Podíváme se na běžné výdaje domácnosti, příjmy a závazky a společně stanovíme vhodnou cílovou částku.
Nastavíme reálný cíl
Určíme částku, kterou můžete pravidelně odkládat, aniž by zbytečně zatížila váš současný rozpočet.
Rezervu budujeme postupně
I menší pravidelná částka se časem nasčítá. Důležitější než rychlost je dlouhodobá pravidelnost.
Průběžně ji přizpůsobujeme
Při změně příjmů, výdajů nebo rodinné situace zkontrolujeme, zda nastavená výše rezervy stále odpovídá vašim potřebám.
Finanční klid začíná rezervou.
Nemusíte mít celou částku připravenou hned. Důležité je začít a nastavit rezervu tak, aby odpovídala vašemu rozpočtu i životní situaci.
Často kladené otázky
Často se pracuje s rezervou přibližně na 3 až 6 měsíců běžných výdajů. Vhodná výše ale závisí na stabilitě příjmů, počtu členů domácnosti, pravidelných závazcích i dalších okolnostech.
U finanční rezervy je důležitá především dostupnost a přehlednost. Část peněz je vhodné mít rychle k dispozici a hlavní rezervu oddělit od běžných peněz, aby se zbytečně nespotřebovávala.
Záleží na konkrétní situaci. Úplně bez rezervy může i menší nečekaný výdaj znamenat potřebu dalšího financování. Proto je vhodné posuzovat výši rezervy, typ úvěru i možnosti rozpočtu společně.
Použití rezervy na skutečně nečekaný výdaj je přesně důvod, proč ji vytváříte. Potom je vhodné obnovit pravidelné odkládání a postupně ji vrátit na cílovou úroveň.
Ano. Právě při proměnlivém příjmu může být rezerva důležitým stabilizačním prvkem. Plán lze nastavit tak, aby respektoval sezónnost nebo kolísání vašich příjmů.
Rezervu je dobré zkontrolovat při výraznější změně příjmů nebo výdajů, při novém úvěru, změně bydlení či rodinné situace. Smysl dává také pravidelná kontrola přibližně jednou ročně.
Finanční rezerva je vždy individuální. Pokud si nejste jistí její výší, způsobem tvorby nebo tím, kde ji držet, ozvěte se nám. Rádi s vámi projdeme vaši situaci a možnosti řešení.
Vaše finanční rezerva může začít právě tady.
Nemusíte vědět, jak vysoká by vaše rezerva měla být ani kde začít. Společně projdeme vaši situaci a nastavíme řešení, které bude odpovídat vašemu rozpočtu i cílům.